
Réussir son achat en vente en l’état futur d’achèvement (VEFA) en Île-de-France au 8 octobre 2026 permet de combiner des frais de notaire réduits à 2,5 %, une exonération de taxe foncière et des normes thermiques RE 2020 garantissant un DPE classé A ou B. Sur un marché francilien dynamisé par le réseau du Grand Paris Express et la stabilisation des taux de crédit immobilier autour de 3,25 %, l’acquisition dans le neuf offre une sécurité financière et technique incomparable. Grâce au Prêt à Taux Zéro élargi jusqu’à 50 % en zone tendue et à la dérogation du Haut Conseil de Stabilité Financière autorisant des emprunts sur 27 ans avec différé d’amortissement, l’effort d’épargne mensuel diminue de plus de 30 % par rapport à l’ancien. Chez Primarystone, notre collectif d’experts mobilise ses conventions bancaires et ses partenariats promoteurs pour auditer chaque programme, sécuriser votre dossier de financement et vous accompagner avec exigence, transparence et bienveillance humaine.
Comment le Prêt à Taux Zéro élargi jusqu’à 50 % optimise-t-il le financement en zone tendue francilienne ?
Le barème du PTZ 2026 : jusqu’à 50 % de quotité sans intérêts pour l’habitat collectif neuf
Le Prêt à Taux Zéro finance au 8 octobre 2026 jusqu’à 50 % du coût total d’un appartement neuf en habitat collectif en zone tendue francilienne (zones A bis, A et B1), sans aucun intérêt d’emprunt ni frais de dossier bancaire. Reconduit par la loi de finances et précisé par le décret n° 2025-299, ce dispositif d’aide publique s’adresse aux ménages primo-accédants sous conditions de ressources réparties en quatre tranches. Pour les tranches 1 et 2, la quotité finançable atteint respectivement 50 % et 40 % de l’opération, dans la limite d’un plafond d’opération fixé à 300 000 euros pour un ménage de trois personnes en zone A. Cette gratuité totale des intérêts sur une fraction majeure du capital emprunté génère une économie cumulée pouvant dépasser 50 000 euros sur l’ensemble de la durée du prêt. Notre équipe chez Primarystone intègre immédiatement cette enveloppe sans intérêt pour maximiser votre capacité d’achat réelle.
L’effet de levier du différé de remboursement sur le pouvoir d’achat immobilier
Le mécanisme du différé de remboursement du PTZ permet aux ménages éligibles de ne rembourser aucun capital sur le prêt à taux zéro pendant une période de cinq à dix ans selon leur tranche de revenus fiscaux. Durant cette période de différé total, les emprunteurs remboursent exclusivement la mensualité de leur prêt bancaire principal, ce qui allège mécaniquement leur charge financière globale au moment où leurs dépenses d’installation sont les plus fortes. À l’issue du différé, la phase d’amortissement du PTZ s’enclenche sur une durée de dix à quinze ans. Chez Primarystone, nous construisons un plan de financement personnalisé avec lissage des mensualités, permettant de maintenir une charge de remboursement parfaitement constante sur l’ensemble des 25 ou 27 ans de l’emprunt. Cette ingénierie financière avancée neutralise les à-coups budgétaires et optimise le taux d’effort mensuel pour satisfaire rigoureusement aux critères d’octroi des banques partenaires.
| Tranche de revenus fiscaux (Zone A / A bis) | Quotité maximale financée par le PTZ | Plafond d’opération retenu (Foyer 3 pers.) | Montant maximal du PTZ sans intérêts | Durée du différé total de remboursement |
|---|---|---|---|---|
| Tranche 1 (Revenus modestes) | 50 % du coût total | 300 000 € | 150 000 € à 0 % | 10 ans (120 mois) |
| Tranche 2 (Revenus intermédiaires bas) | 40 % du coût total | 300 000 € | 120 000 € à 0 % | 5 ans (60 mois) |
| Tranche 3 (Revenus intermédiaires hauts) | 20 % du coût total | 300 000 € | 60 000 € à 0 % | Aucun différé (Remboursement direct) |
| Tranche 4 (Revenus supérieurs) | Non éligible au PTZ | Non applicable | 0 € | Non applicable |
Comment déroger à la limite de 25 ans du HCSF grâce aux 27 ans avec différé d’amortissement en VEFA ?
L’application légale de la dérogation HCSF des 27 ans pour les acquisitions sur plan
La réglementation du Haut Conseil de Stabilité Financière autorise formellement d’allonger la durée maximale d’emprunt à 27 ans, soit 324 mois, dès lors qu’une acquisition en VEFA prévoit un différé d’entrée en jouissance d’au moins deux ans. Cette dérogation légale majeure permet de contourner le plafond standard de 25 ans imposé pour les acquisitions dans l’immobilier ancien sans travaux. En étalant le capital emprunté sur deux années supplémentaires, les mensualités de remboursement diminuent mécaniquement de 70 à 120 euros par mois selon le montant financé. Cet abaissement de la charge mensuelle permet de respecter strictement le taux d’effort maximal de 35 % des revenus nets exigé par les comités d’engagement bancaires. Pour nos clients chez Primarystone, cette disposition réglementaire spécifique au neuf transforme fréquemment un dossier initialement bloqué en un financement validé avec une marge de sécurité financière confortable pour le foyer.
La neutralisation de la double charge financière via le différé d’amortissement de chantier
Le différé d’amortissement total ou partiel neutralise la double charge financière de l’acquéreur en VEFA en reportant le remboursement du capital du prêt immobilier jusqu’à la remise effective des clés et la livraison définitive du logement. Dans le cadre d’un différé partiel, l’emprunteur ne règle que les intérêts intercalaires et les cotisations d’assurance calculés sur les tranches de fonds débloquées au fur et à mesure du chantier. Dans le cas d’un différé total, l’emprunteur n’acquitte que la cotisation d’assurance mensuelle durant toute la construction, les intérêts intercalaires étant capitalisés et intégrés au capital restant dû à la livraison. Cette flexibilité protège la trésorerie des ménages qui continuent d’assumer le paiement de leur loyer actuel pendant la réalisation des travaux. Primarystone calibre minutieusement cette période de franchise avec les banques partenaires afin d’adapter les échéances bancaires au calendrier réel d’avancement des travaux.
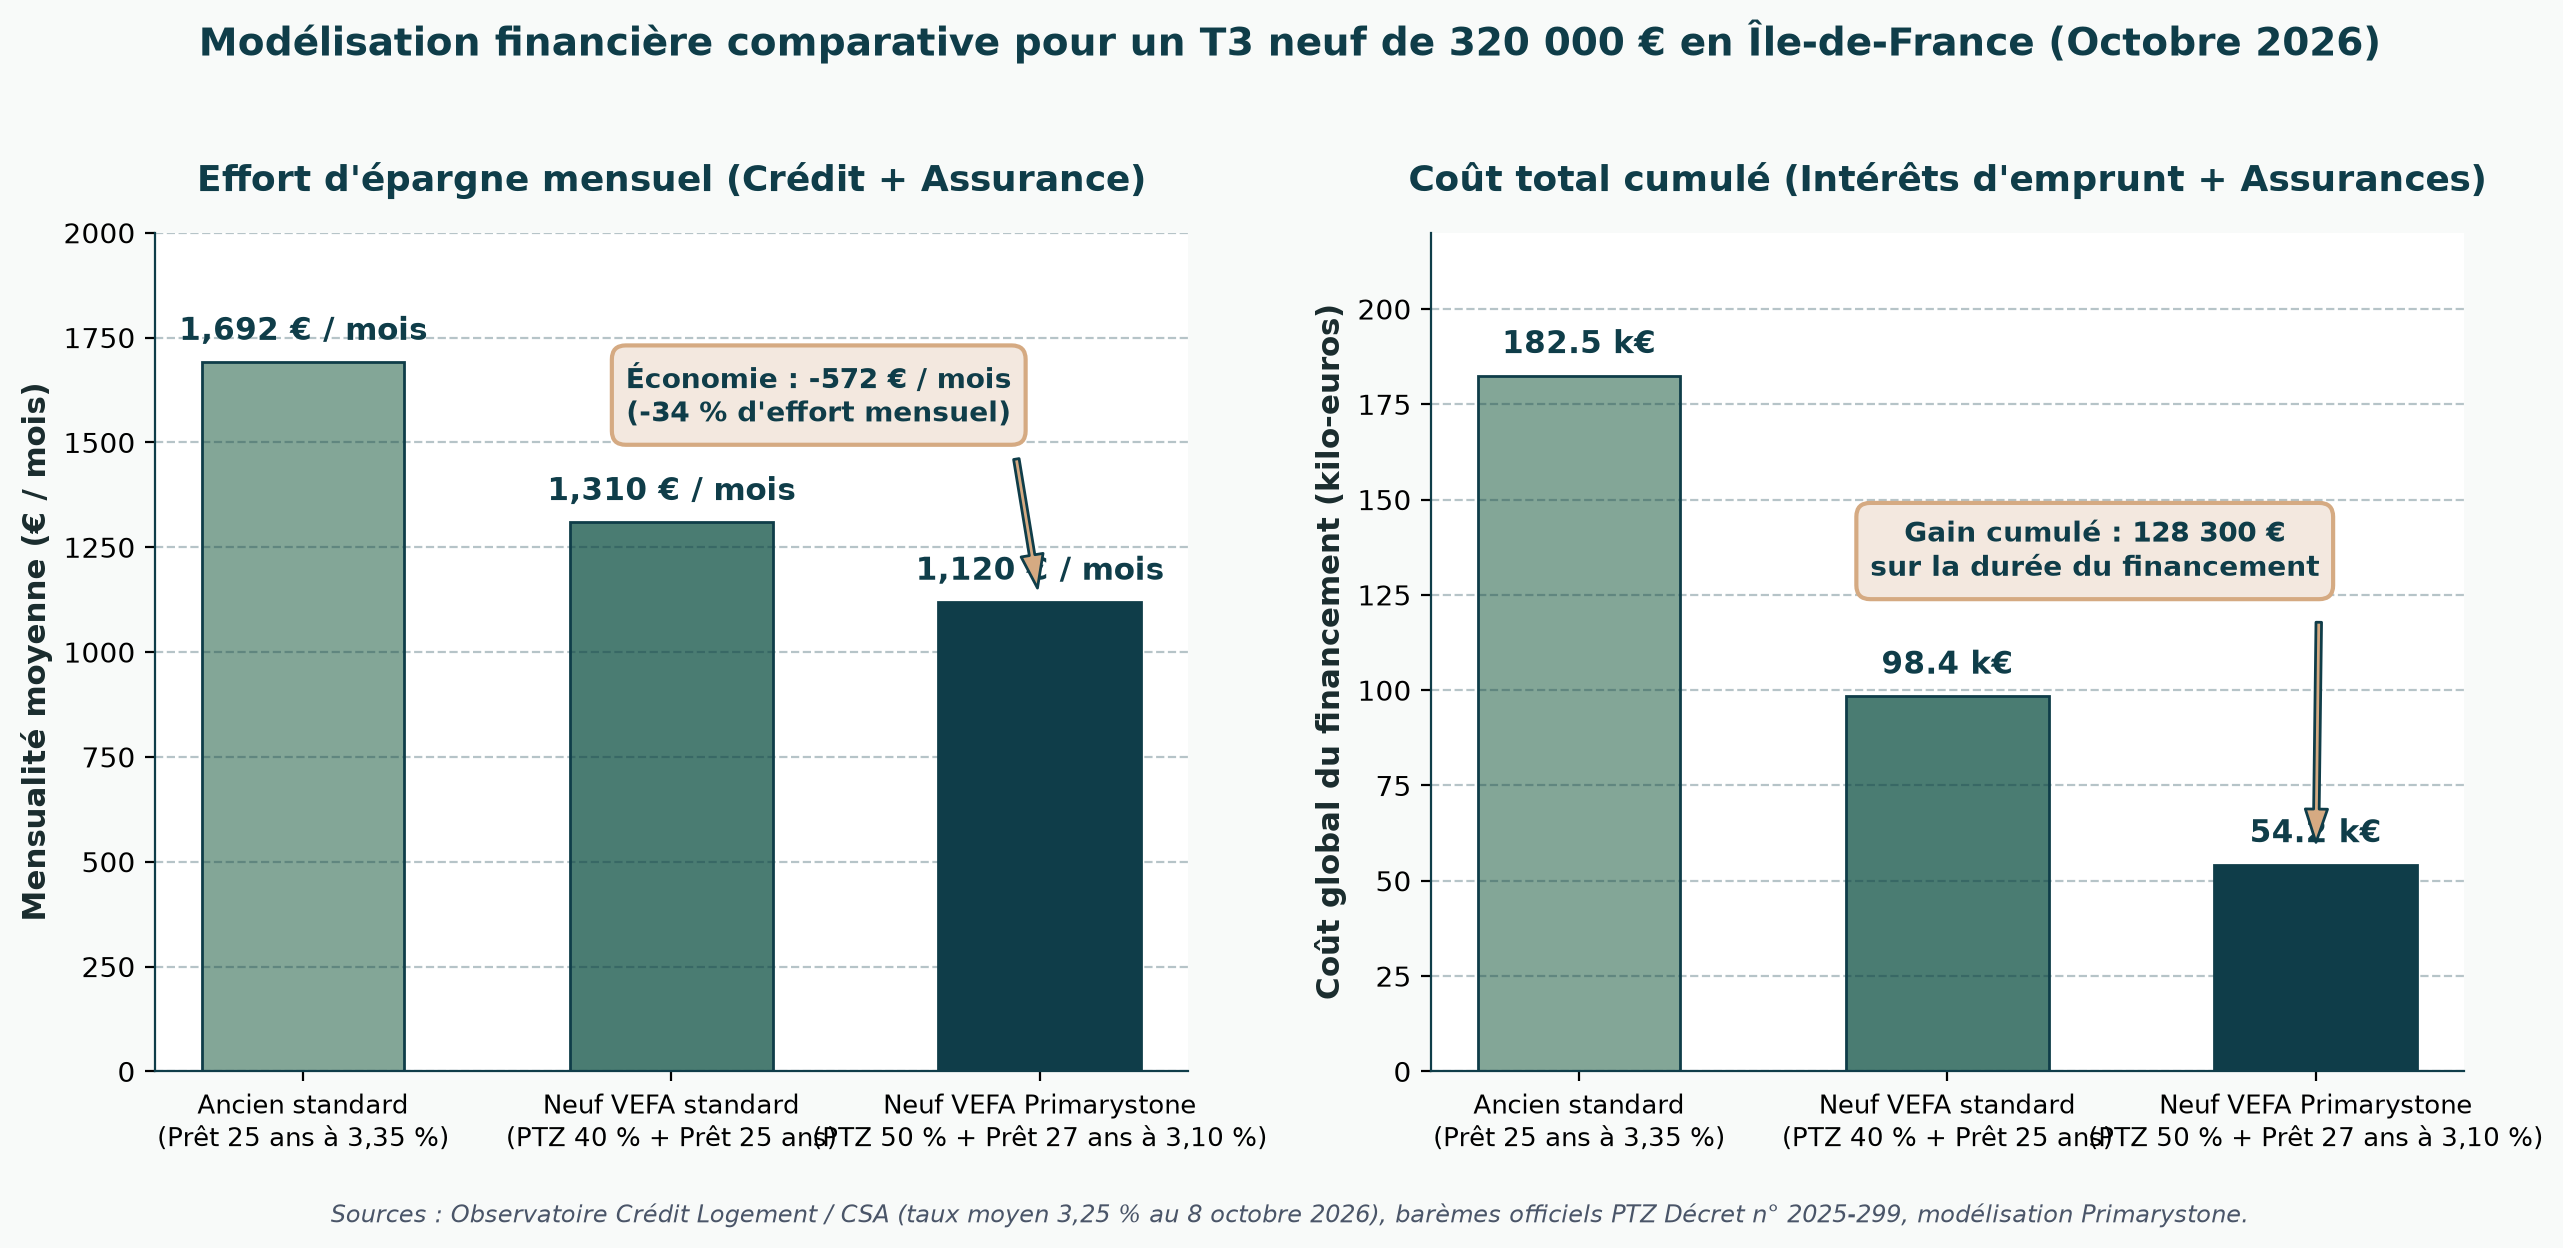
| Indicateur de financement (T3 de 320 000 € en Île-de-France) | Achat dans l’ancien standard (Sans travaux) | Achat VEFA standard (Sans optimisation courtage) | Achat VEFA optimisé via Primarystone |
|---|---|---|---|
| Frais de notaire réels | 24 960 € (7,8 %) | 8 000 € (2,5 %) | 8 000 € (2,5 %) |
| Montant du PTZ sans intérêts | 0 € (Inéligible sans gros travaux) | 120 000 € (Tranche 2 à 40 %) | 150 000 € (Tranche 1 à 50 %)** |
| Prêt bancaire complémentaire | 324 960 € à 3,35 % sur 25 ans | 188 000 € à 3,35 % sur 25 ans | 158 000 € négocié à 3,10 % sur 27 ans |
| Durée totale de l’emprunt | 25 ans (Plafond strict HCSF) | 25 ans | 27 ans (Dérogation légale VEFA) |
| Mensualité moyenne (Assurance incluse) | 1 692 € / mois | 1 310 € / mois | 1 120 € / mois (-572 € / mois vs ancien) |
| Revenu net mensuel minimal exigé (HCSF 35 %) | 4 835 € nets / mois | 3 742 € nets / mois | 3 200 € nets / mois |
| Coût cumulé intérêts et assurances sur la durée | 182 500 € | 98 400 € | 54 200 € (Gain net de 128 300 €) |
Comment les conventions bancaires et les courtiers partenaires de Primarystone sécurisent-ils votre dossier ?
L’obtention de taux préférentiels et la validation d’un accord de principe en amont
Les conventions bancaires négociées par Primarystone permettent d’obtenir au 8 octobre 2026 des taux d’intérêt fixes préférentiels descendant jusqu’à 3,10 % sur vingt et vingt-cinq ans, contre une moyenne de marché établie à 3,25 % par l’Observatoire Crédit Logement. Au-delà du taux nominal, nos partenariats bancaires institutionnels apportent des avantages contractuels déterminants : délégation d’assurance emprunteur à taux négocié entre 0,10 % et 0,14 %, suppression complète des indemnités de remboursement anticipé (IRA) et souplesse de modulation des mensualités sans pénalités. De plus, notre réactivité permet de délivrer un accord de principe bancaire ferme sous dix à quinze jours ouvrés, bien avant les délais usuels de quarante-cinq jours en agence classique. Cette validation préalable sécurise la signature du contrat de réservation préliminaire et garantit aux promoteurs la solvabilité irréprochable de nos acquéreurs, leur offrant un statut d’acheteur prioritaire sur les meilleurs lots.
La structuration globale du dossier bancaire face aux exigences des comités des risques
La structuration méthodique d’un dossier de financement par Primarystone élimine les motifs fréquents de refus bancaire en consolidant en amont la cohérence des relevés, le saut de charge et la traçabilité intégrale de l’apport personnel. Les comités des risques bancaires examinent scrupuleusement la tenue des comptes, le montant de l’épargne résiduelle après opération et la gestion du budget familial. Chez Primarystone, nous présentons une analyse financière argumentée valorisant les atouts structurels du neuf : charges de copropriété prévisionnelles réduites de 60 %, factures d’énergie minimes et absence absolue de travaux d’entretien pendant dix ans. Nous démontrons également que le reste à vivre demeure largement supérieur aux barèmes prudentiels des établissements prêteurs. Grâce à cette préparation rigoureuse et transparente, nos dossiers de prêt bénéficient d’un traitement prioritaire auprès des banques partenaires, aboutissant à un taux de concrétisation et d’accord bancaire supérieur à 95 %.
| Condition du crédit immobilier | Moyenne du marché francilien (Octobre 2026) | Négociation optimisée Primarystone | Bénéfice direct pour l’emprunteur |
|---|---|---|---|
| Taux d’intérêt fixe (20-25 ans) | 3,25 % à 3,35 % | 3,10 % (Conventions partenaires) | Économie de 12 000 € à 18 000 € d’intérêts |
| Taux d’assurance emprunteur | 0,34 % (Contrat groupe bancaire) | 0,10 % à 0,14 % (Délégation individuelle) | Économie de 9 500 € à 15 000 € |
| Indemnités de remboursement anticipé (IRA) | 6 mois d’intérêts ou 3 % du capital dû | Exonération intégrale négociée | Zéro pénalité en cas de revente anticipée |
| Délai d’obtention de l’accord de principe | 45 à 60 jours en guichet bancaire | 10 à 15 jours ouvrés | Sécurisation du délai suspensif du contrat |
| Gestion des appels de fonds VEFA | Facturation de frais de gestion à chaque déblocage | Zéro frais de déblocage intermédiaire | Fluidité totale avec le promoteur |
Quelles garanties techniques et juridiques protègent votre acquisition : RE 2020 et GFA ?
La performance thermique RE 2020 : des charges réduites et une étiquette DPE A ou B garantie
La norme environnementale RE 2020 garantit obligatoirement une étiquette énergétique A ou B dès la livraison d’un logement neuf, protégeant définitivement l’acquéreur contre l’obsolescence réglementaire et les interdictions de louer imposées aux passoires thermiques. En vigueur depuis 2022, ce cadre exigeant impose une réduction minimale de 30 % du besoin bioclimatique (Bbio) et limite strictement l’empreinte carbone globale des matériaux via l’indice Ic construction. Il mesure également le confort d’été en degrés-heures sans nécessiter de climatisation artificielle énergivore. Sur le plan financier, un appartement familial neuf certifié RE 2020 consomme moins de 45 kWh/m²/an d’énergie primaire, générant des dépenses énergétiques annuelles inférieures à 500 euros, contre plus de 2 400 euros dans le bâti ancien mal isolé. Chez Primarystone, nous sélectionnons exclusivement des programmes immobiliers respectant rigoureusement ces exigences écologiques, garantissant une forte attractivité locative et une valorisation patrimoniale pérenne à la revente.
La Garantie Financière d’Achèvement (GFA) et l’échelonnement légal des appels de fonds
La Garantie Financière d’Achèvement extrinsèque engage irrévocablement un établissement bancaire ou un assureur institutionnel de premier rang à financer l’achèvement complet de l’immeuble neuf en cas de défaillance financière du promoteur immobilier. Instituée par l’article L. 261-10-1 du Code de la construction et de l’habitation, cette garantie protège totalement les fonds versés par les acquéreurs. En complément, l’article R. 261-14 plafonne strictement les appels de fonds successifs : 35 % à l’achèvement des fondations, 70 % à la mise hors d’eau et 95 % à l’achèvement des travaux. Le solde de 5 % n’est débloqué qu’à la livraison effective du bien, après vérification contradictoire de la conformité du logement. Lors de la remise des clés, les acquéreurs bénéficient également de la garantie de parfait achèvement, de la garantie biennale et de la garantie décennale. Notre équipe Primarystone assiste physiquement chaque acquéreur lors de la livraison pour inspecter les ouvrages et consigner minutieusement d’éventuelles réserves.
| Jalon de construction (Article R. 261-14 CCH) | Plafond légal cumulé des appels de fonds | Justificatif technique obligatoire | Protection assurée par la GFA |
|---|---|---|---|
| Signature de l’acte authentique notarié | Dépôt de garantie (5 %) consigné | Attestation de réservation préliminaire | Fonds sécurisés chez le notaire |
| Achèvement des fondations | 35 % du prix total | Attestation certifiée par l’architecte | Garantie d’achèvement de l’infrastructure |
| Mise hors d’eau (Toiture posée) | 70 % du prix total | Constat de fermeture du gros œuvre | Garantie d’étanchéité du bâtiment |
| Achèvement complet des travaux | 95 % du prix total | Attestation d’achèvement et conformité RE 2020 | Garantie d’habitabilité du logement |
| Livraison et remise des clés | Solde de 5 % restant | PV de livraison contradictoire avec réserves | Consignation des 5 % si réserves formulées |
Recommandations de maillage interne
Pour structurer efficacement votre projet immobilier et bénéficier d’une prise en charge globale et transparente, explorez nos services et sélections :
- Découvrez notre méthodologie d’accompagnement sur-mesure et nos solutions d’ingénierie de financement sur notre page /services/.
- Explorez notre catalogue audité de programmes neufs conformes RE 2020 dans le Grand Paris sur notre page /projects/.
- Échangez directement avec nos conseillers pour réaliser votre simulation de financement personnalisée et votre étude patrimoniale sur notre page /contact/.